Depuis 2016, chaque entreprise du secteur privé est tenue de proposer une complémentaire santé collective à ses équipes. Le socle légal du contrat responsable fixe des planchers de remboursement, mais deux contrats conformes à ce socle peuvent générer des écarts de reste à charge considérables sur un même acte de soin. Comparer les offres exige donc de dépasser le seul montant de la cotisation mensuelle pour examiner ce que le contrat couvre réellement, poste par poste.
Reste à charge par poste de soins : le comparatif qui change la lecture d’un devis
| Poste de soins | Contrat au plancher responsable | Contrat renforcé |
|---|---|---|
| Couronne céramo-métallique hors panier 100 % Santé | Remboursement limité au plafond responsable, reste à charge élevé | Prise en charge complémentaire au-delà du plafond, reste à charge réduit |
| Verres progressifs avec traitement antireflet | Couverture minimale, supplément à la charge du salarié | Forfait optique élargi, supplément faible ou nul |
| Dépassements d’honoraires (spécialistes secteur 2) | Non couverts ou plafonnés très bas | Prise en charge partielle ou totale selon le taux contractuel |
| Hospitalisation (chambre particulière) | Forfait journalier légal uniquement | Forfait journalier majoré sur une durée plus longue |
Ce tableau illustre un point souvent masqué par les grilles tarifaires : deux contrats au tarif proche peuvent diverger de plusieurs centaines d’euros de reste à charge annuel sur les actes courants d’un effectif. Le prix de la cotisation, pris isolément, ne dit rien de cette réalité.
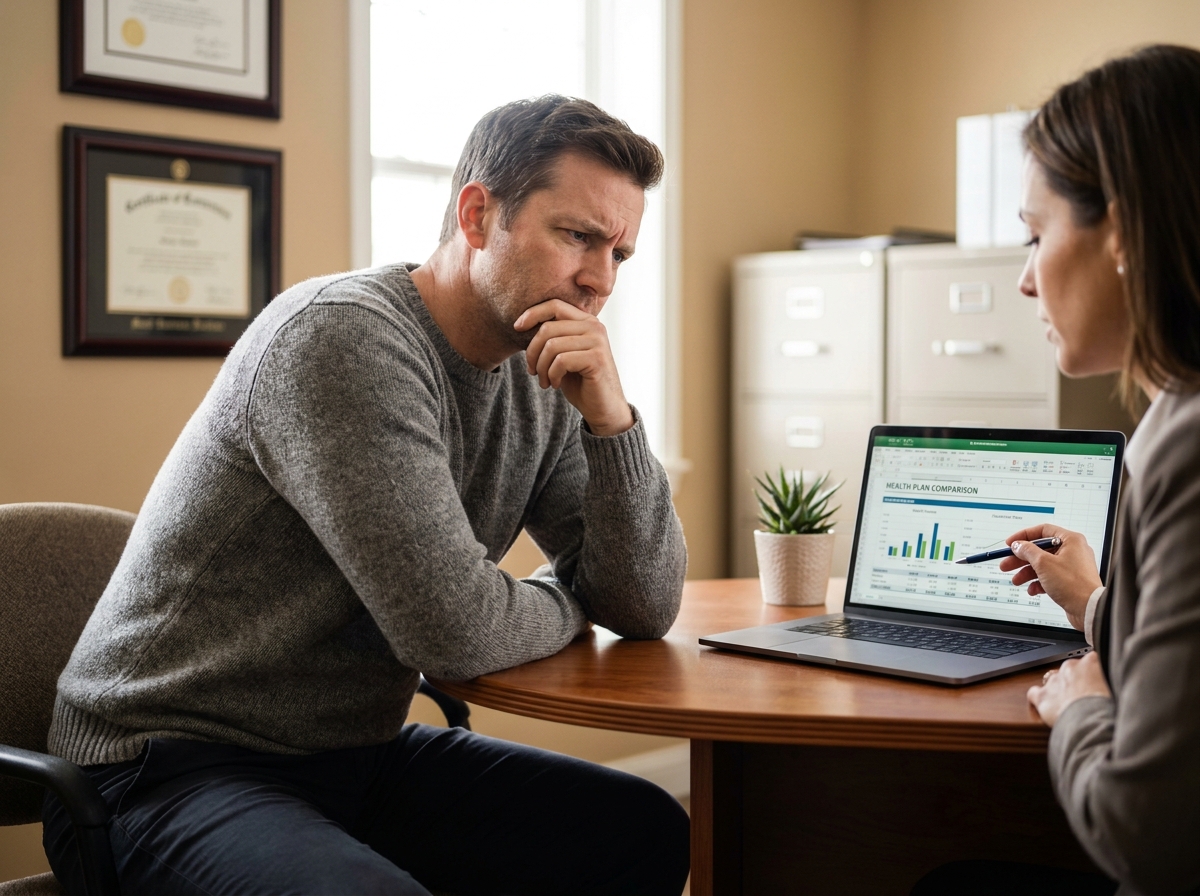
Avant de souscrire une mutuelle pour vos salariés, demandez à chaque assureur une simulation de reste à charge sur trois ou quatre actes fréquents dans votre entreprise. Cette démarche donne une image plus fiable qu’un simple tableau de garanties.
Dispenses d’adhésion à la mutuelle collective : le formalisme qui protège l’employeur
La conformité d’un régime collectif ne se limite pas au niveau des garanties. La gestion des dispenses d’adhésion engage la responsabilité de l’employeur devant l’URSSAF.
Un salarié peut refuser d’adhérer au contrat dans certains cas précis : couverture en tant qu’ayant droit du conjoint, CDD court, temps très partiel, bénéfice de la complémentaire santé solidaire (CSS). Chaque dispense doit remplir trois conditions cumulatives : être prévue par l’acte fondateur du régime, faire l’objet d’une demande écrite du salarié, et s’accompagner d’un justificatif actualisé.
En l’absence de ces pièces lors d’un contrôle, l’entreprise s’expose à un redressement et à la perte des exonérations sociales liées au contrat. Le risque financier croît avec la taille de l’effectif concerné.
Dispenses les plus fréquentes à documenter
- Salarié couvert comme ayant droit par le contrat collectif de son conjoint : une attestation d’affiliation doit être fournie chaque année et conservée au dossier.
- Salarié en CDD de moins de trois mois : la dispense n’est opposable que si elle figure dans l’acte fondateur du régime (décision unilatérale, accord collectif ou référendum).
- Bénéficiaire de la complémentaire santé solidaire : la dispense est de droit, mais la demande écrite du salarié reste exigée.
- Salarié à employeurs multiples déjà couvert par un autre contrat collectif : le justificatif de l’autre couverture doit être archivé.
Un audit annuel des dispenses en cours, avec vérification de chaque justificatif, reste la méthode la plus fiable pour prévenir un redressement.
Résiliation infra-annuelle du contrat collectif : ce que l’employeur peut faire
La résiliation infra-annuelle permet au souscripteur de changer de contrat après douze mois, sans attendre l’échéance annuelle. Ce droit appartient à l’entreprise en tant que souscripteur, pas au salarié individuellement.
Ce mécanisme modifie la dynamique de négociation. Face à une revalorisation tarifaire jugée excessive, l’employeur peut lancer une mise en concurrence à tout moment passé le premier anniversaire du contrat. L’existence même de cette possibilité constitue un levier lors des discussions de renouvellement.
À l’inverse, un salarié ne peut pas quitter le contrat collectif de sa propre initiative pour souscrire une complémentaire individuelle. L’adhésion reste obligatoire, sauf cas de dispense prévu par l’acte fondateur.
Convention collective et garanties de branche : vérifier le plancher réel avant toute comparaison
Le contrat responsable fixe un socle national. De nombreuses conventions collectives imposent toutefois des garanties supérieures à ce socle sur des postes précis : dentaire, optique, hospitalisation. Un contrat qui respecte le minimum légal mais ignore les dispositions de branche n’est pas conforme.
L’employeur court alors un double risque : redressement social et contentieux prud’homal. Identifier les minima de la convention collective applicable constitue la première étape avant toute mise en concurrence des assureurs. Négliger cette vérification oblige parfois à renégocier le contrat quelques mois seulement après la souscription.
Cas des structures mixtes privé-public
L’obligation de complémentaire santé s’étend progressivement au secteur public selon un calendrier propre aux agents territoriaux, hospitaliers et de l’État. Les structures employant à la fois des salariés de droit privé et des agents publics doivent gérer deux régimes distincts, avec des règles de participation employeur différentes.
Le choix d’une mutuelle santé collective repose sur un faisceau de critères que le seul tarif mensuel ne résume pas. Reste à charge réel, conformité des dispenses, respect des minima de branche et capacité de renégociation via la résiliation infra-annuelle forment un ensemble à examiner simultanément. Un contrat calibré sur ces quatre axes produit ses effets dès le premier remboursement perçu par les salariés.